Nên Mua Nhà Hay Gửi Tiết Kiệm? Đâu Là Lựa Chọn Khôn Ngoan Năm 2026?
Nên mua nhà hay gửi tiết kiệm khi có một khoản tiền tích lũy?
Đầu năm 2026, nhiều người đang đứng trước một câu hỏi quen thuộc nhưng chưa bao giờ dễ trả lời: nên mua nhà hay gửi tiết kiệm?
Sau giai đoạn kinh tế nhiều biến động, lãi suất tiết kiệm có dấu hiệu ổn định hơn, trong khi thị trường bất động sản cũng đang từng bước phục hồi sau thời kỳ thanh lọc mạnh mẽ. Không ít người sở hữu vài trăm triệu đến vài tỷ đồng tiền mặt đang phân vân giữa việc tìm một nơi an cư hoặc đầu tư bất động sản, hay tiếp tục gửi ngân hàng để bảo toàn vốn và hưởng lãi.
Thực tế, không có một đáp án chung cho tất cả mọi người. Quyết định đúng hay sai phụ thuộc vào mục tiêu tài chính, khả năng chịu rủi ro và kế hoạch cuộc sống của mỗi cá nhân. Trong bài viết này, chúng ta sẽ cùng phân tích chi tiết bài toán mua nhà hay gửi tiết kiệm dưới góc nhìn tài chính thực tế năm 2026.
Mua Nhà Đất/Căn Hộ: An Cư Lạc Nghiệp Hay Kênh Đầu Tư Dài Hạn?
Ưu điểm khi mua nhà đất
Sở hữu tài sản thực, tạo sự an tâm
Người Việt từ lâu vẫn có quan niệm “an cư mới lạc nghiệp”. Việc sở hữu một căn nhà mang lại cảm giác ổn định, giúp gia đình không còn lo lắng chuyện thuê nhà hay biến động giá thuê mỗi năm.
Đặc biệt với những gia đình trẻ có con nhỏ, việc sở hữu nhà riêng còn giúp chủ động hơn trong việc lựa chọn môi trường sống, trường học và kế hoạch lâu dài.
Tiềm năng tăng giá theo thời gian
Nhìn lại lịch sử thị trường bất động sản Việt Nam trong 10 – 20 năm qua, những khu vực có hạ tầng phát triển đều ghi nhận mức tăng giá đáng kể.
Mặc dù bất động sản không phải lúc nào cũng tăng giá liên tục, nhưng xét trong dài hạn, đây vẫn là một trong những kênh đầu tư có khả năng chống lạm phát tốt nhất.
Tạo nguồn thu nhập thụ động
Nếu chưa có nhu cầu ở ngay, chủ sở hữu có thể cho thuê căn hộ, nhà phố hoặc mặt bằng kinh doanh để tạo dòng tiền hàng tháng.
Trong nhiều trường hợp, tiền cho thuê có thể hỗ trợ một phần đáng kể chi phí trả lãi ngân hàng.
Nhược điểm và rủi ro khi mua nhà
Tính thanh khoản thấp
Khác với tiền gửi ngân hàng, bất động sản cần thời gian để tìm khách mua.
Khi cần tiền gấp, chủ sở hữu thường phải giảm giá hoặc chấp nhận bán nhanh với mức giá thấp hơn kỳ vọng.
Áp lực tài chính nếu sử dụng đòn bẩy
Đây là sai lầm phổ biến của nhiều người mua nhà lần đầu.
Một căn nhà trị giá 5 tỷ đồng nhưng chỉ có 1 tỷ đồng vốn tự có đồng nghĩa phải vay đến 80%. Trong bối cảnh thu nhập không ổn định, áp lực trả nợ có thể trở thành gánh nặng kéo dài nhiều năm.
Chi phí phát sinh
Ngoài giá mua ban đầu, người sở hữu bất động sản còn phải chi trả:
- Thuế, phí công chứng
- Phí quản lý chung cư
- Chi phí sửa chữa, bảo trì
- Nội thất và trang thiết bị
Đây là những khoản thường bị bỏ quên khi lập kế hoạch tài chính.
Gửi Tiết Kiệm Ngân Hàng: Giải Pháp An Toàn Cho Dòng Tiền
Ưu điểm của gửi tiết kiệm
Mức độ an toàn cao
Đối với những người ưu tiên bảo toàn vốn, gửi tiết kiệm vẫn là lựa chọn hàng đầu.
Tiền gửi tại ngân hàng có mức độ rủi ro rất thấp và phù hợp với những người không muốn chịu áp lực biến động thị trường.
Thanh khoản linh hoạt
Một ưu điểm lớn của gửi tiết kiệm là khả năng tiếp cận tiền mặt nhanh chóng.
Khi cần vốn cho công việc kinh doanh, đầu tư hoặc các nhu cầu đột xuất, người gửi có thể tất toán sổ tiết kiệm mà không cần chờ đợi nhiều thủ tục.
Tạo dòng tiền ổn định
Khoản lãi nhận được hàng tháng hoặc hàng quý có thể dùng để:
- Chi tiêu sinh hoạt
- Tái đầu tư
Tích lũy thêm vốn mua nhà trong tương lai
Nhược điểm của gửi tiết kiệm
Lợi nhuận khó tạo đột phá
Mặc dù an toàn nhưng gửi tiết kiệm khó giúp tài sản tăng trưởng mạnh.
Ví dụ, khoản tiền 2 tỷ đồng gửi tiết kiệm với lãi suất khoảng 5% – 6%/năm sẽ tạo ra mức lợi nhuận tương đối ổn định nhưng không tạo ra bước nhảy vọt về tài sản.
Nguy cơ mất giá vì lạm phát
Đây là yếu tố nhiều người bỏ qua.
Nếu lạm phát trung bình ở mức cao hơn lãi suất tiết kiệm, sức mua thực tế của đồng tiền sẽ giảm dần theo thời gian.
Đó cũng là lý do nhiều chuyên gia tài chính khuyên rằng tiền gửi tiết kiệm chỉ nên là công cụ giữ vốn, không nên là công cụ làm giàu dài hạn.
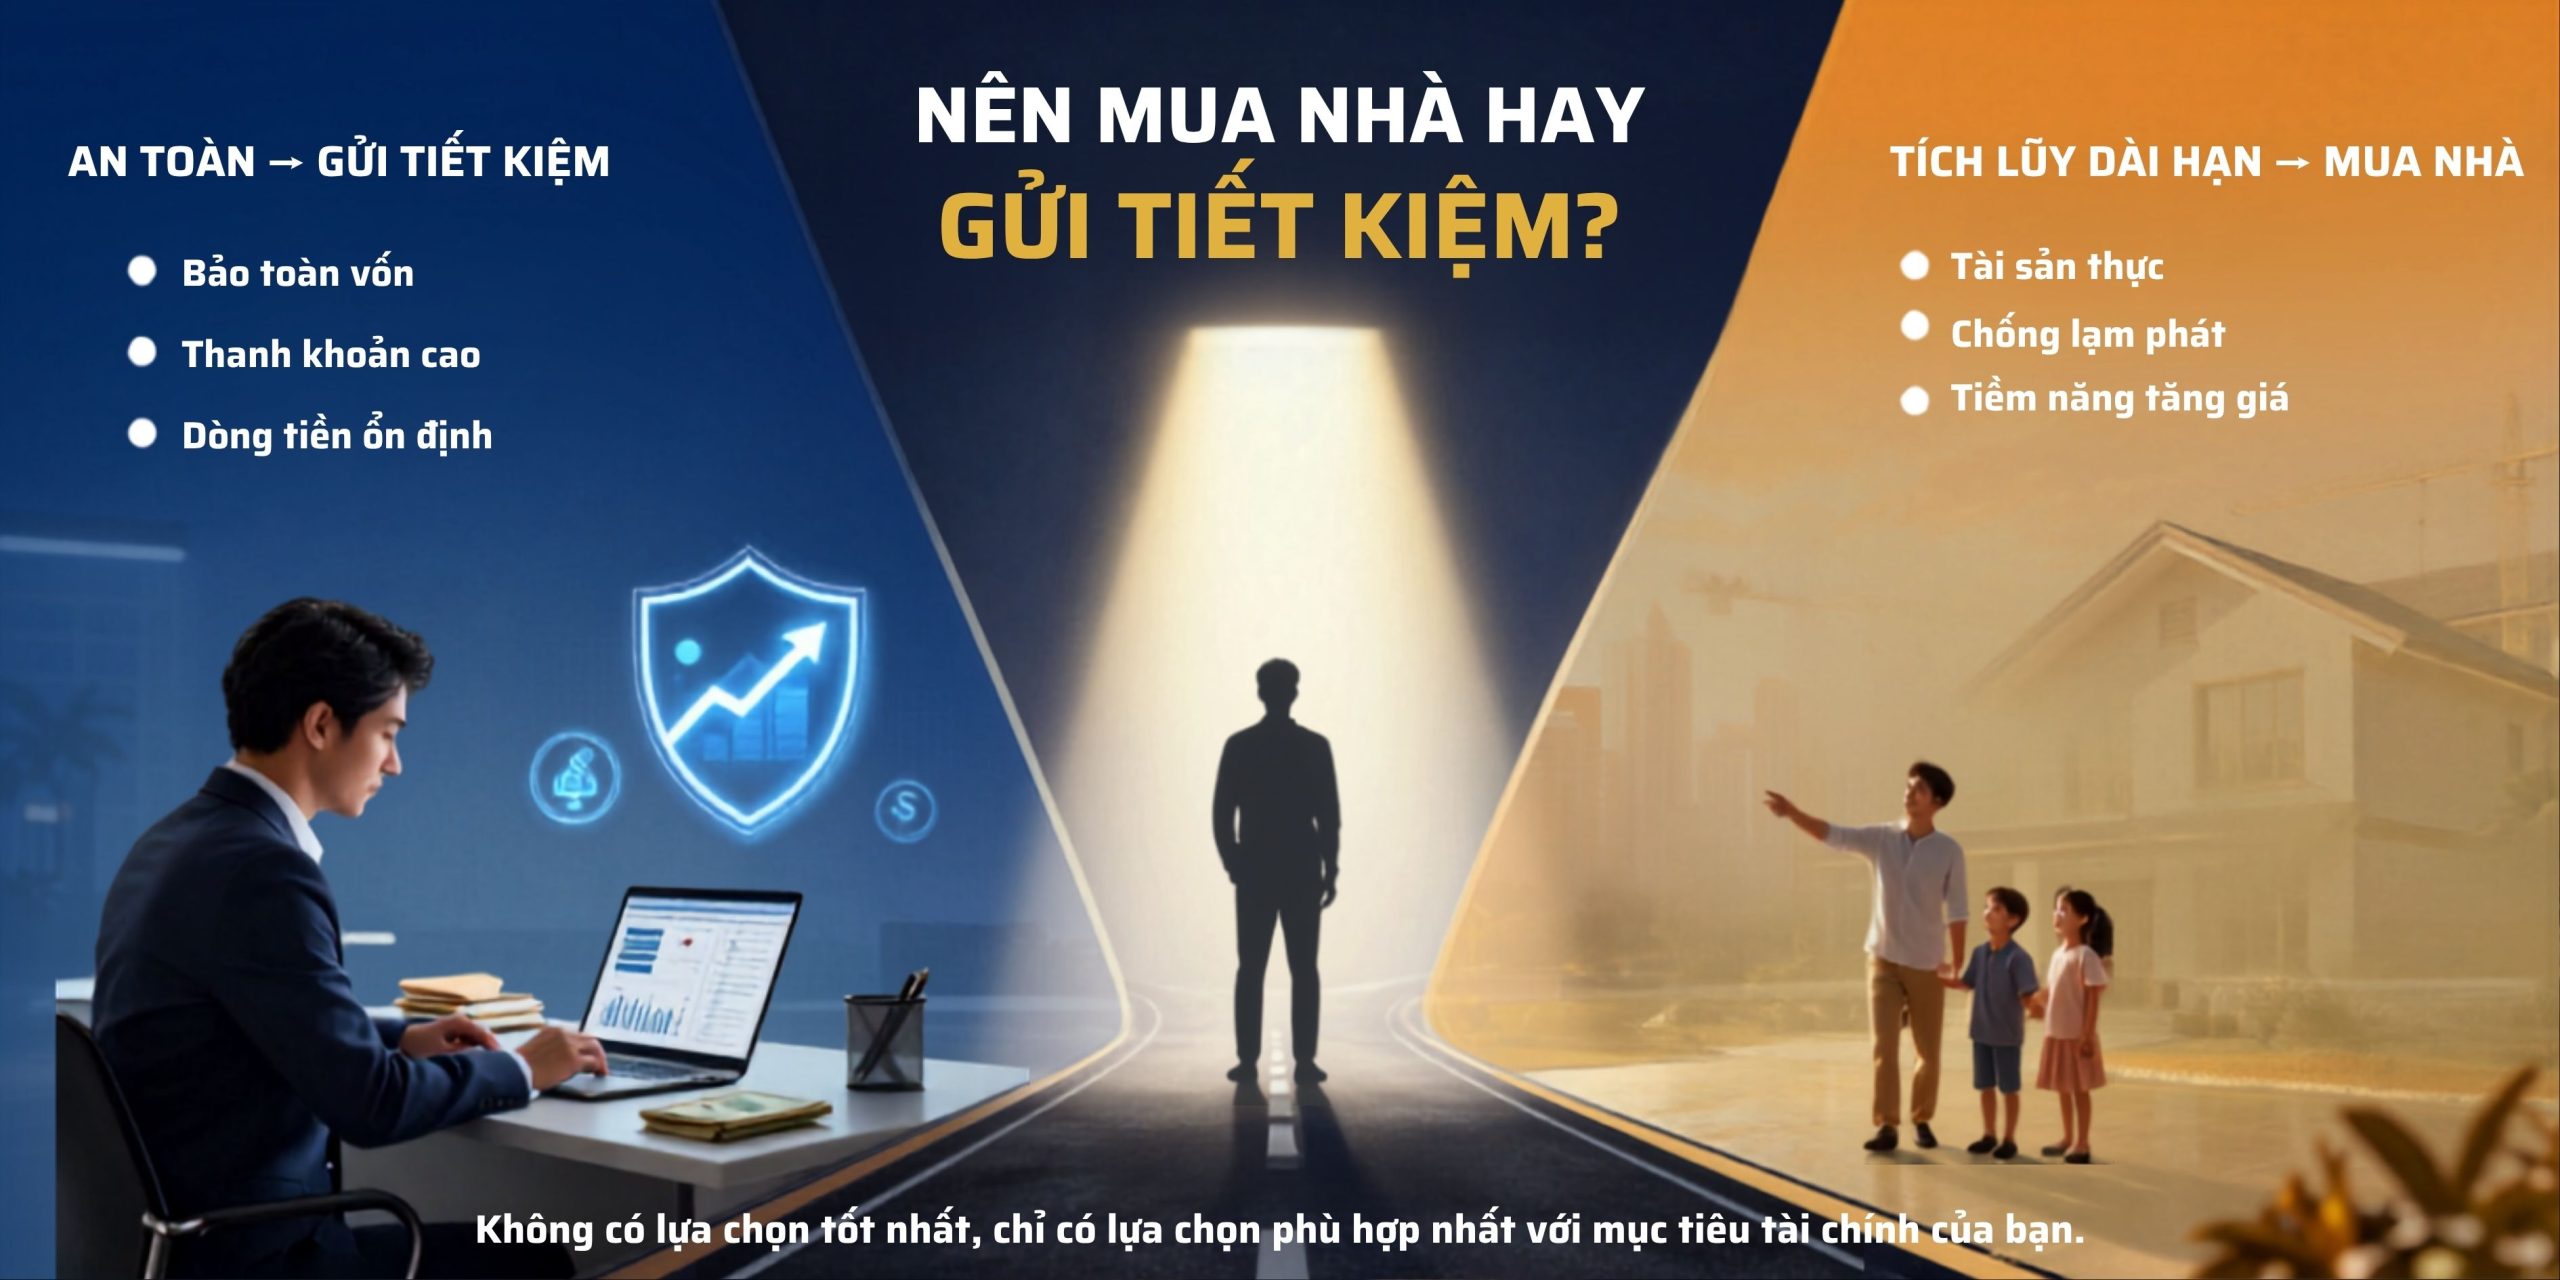
Nên chọn phương án nào cho phù hợp ?
Khi nào nên mua nhà?
Bạn nên mua nhà nếu:
- Đã có từ 50% – 70% giá trị căn nhà.
- Thu nhập ổn định và đủ khả năng trả nợ.
- Có quỹ dự phòng tối thiểu 6 tháng chi tiêu.
- Mục tiêu chính là ổn định cuộc sống gia đình.
- Xác định nắm giữ bất động sản tối thiểu 5 năm.
Đây là thời điểm mà việc gửi tiết kiệm mua nhà không còn tối ưu bằng việc chuyển sang sở hữu tài sản thực.
Khi nào nên gửi tiết kiệm?
Bạn nên gửi tiết kiệm nếu:
- Số vốn hiện tại còn nhỏ.
- Chưa xác định rõ nơi ở lâu dài.
- Cần giữ dòng tiền linh hoạt.
- Đang chờ cơ hội đầu tư tốt hơn.
- Thị trường xuất hiện dấu hiệu sốt nóng bất thường.
Trong trường hợp này, việc tiếp tục tích lũy vốn sẽ giúp giảm thiểu rủi ro tài chính.
Vậy nên mua nhà hay gửi tiết kiệm? Câu trả lời là không có lựa chọn nào đúng cho tất cả mọi người.
Nếu bạn ưu tiên sự an toàn, thanh khoản cao và chưa sẵn sàng gánh áp lực tài chính, gửi tiết kiệm là lựa chọn hợp lý.
Nếu bạn đã có nền tảng tài chính tốt, muốn tích lũy tài sản dài hạn và ổn định cuộc sống gia đình, mua nhà sẽ là bước đi đáng cân nhắc.
Trong bối cảnh kinh tế năm 2026, điều quan trọng không phải là chạy theo đám đông, mà là lựa chọn phương án phù hợp nhất với mục tiêu tài chính cá nhân của chính mình. Khi hiểu rõ dòng tiền, khả năng tài chính và kế hoạch tương lai, bạn sẽ dễ dàng tìm được lời giải cho bài toán nên mua nhà hay gửi tiết kiệm.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên website muabannhadatchinhchu.vn chỉ nhằm mục đích cung cấp thông tin tham khảo. Chúng tôi luôn nỗ lực cập nhật thông tin chính xác và kịp thời, tuy nhiên không đảm bảo tính đầy đủ, chính xác tuyệt đối hoặc phù hợp với mọi trường hợp cụ thể. Người dùng nên tự kiểm tra thông tin và tham khảo ý kiến của các chuyên gia pháp lý, tài chính hoặc bất động sản trước khi đưa ra quyết định giao dịch. muabannhadatchinhchu.vn không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào phát sinh từ việc sử dụng các thông tin được đăng tải trên website.