Kinh Nghiệm Mua Nhà Lần Đầu Năm 2026: Cái Giá Phải Trả Và Những Điều Ai Cũng Cần Biết
Kinh Nghiệm Mua Nhà Lần Đầu Năm 2026: Cái Giá Phải Trả Và Những Điều Ai Cũng Cần Biết

Giá nhà tăng nhưng sai lầm còn tăng nhanh hơn
Năm 2026 tiếp tục là một năm đầy thử thách với người có nhu cầu mua nhà để ở. Giá chung cư năm 2026 tại nhiều thành phố lớn vẫn duy trì ở mức cao sau giai đoạn tăng mạnh từ năm 2024–2025. Trong khi đó, nguồn cung căn hộ vừa túi tiền ngày càng khan hiếm, đặc biệt tại TP.HCM, Hà Nội và các đô thị vệ tinh.
Điều đáng lo hơn không phải là giá nhà tăng, mà là rất nhiều người mua nhà lần đầu phải trả những cái giá đắt hơn cả giá trị căn nhà.
Có người mất hàng trăm triệu tiền cọc.
Có người gánh khoản vay kéo dài hơn 25 năm rồi buộc phải bán lỗ chỉ sau vài năm.
Không ít trường hợp mua phải dự án chưa đủ pháp lý, nhà xây sai phép hoặc đất không thể sang tên.
Điểm chung của họ không phải vì thiếu tiền, mà vì thiếu kiến thức.
Mua nhà lần đầu luôn là một trong những quyết định tài chính lớn nhất của cuộc đời. Chỉ một sai lầm nhỏ cũng có thể khiến bạn mất nhiều năm tích lũy.
Trong bài viết này, chúng tôi sẽ chia sẻ những bài học thực tế, những sai lầm mua nhà lần đầu phổ biến nhất và bộ kinh nghiệm giúp bạn mua nhà an toàn trong năm 2026.
1. Những “cái giá phải trả” đắt đỏ của người mua nhà lần đầu
Đằng sau mỗi giao dịch bất động sản thất bại đều là những bài học rất đắt.
Nếu chỉ nhìn vào những lời quảng cáo hấp dẫn, những video review lung linh hoặc lời tư vấn quá “có cánh”, người mua rất dễ đưa ra quyết định theo cảm xúc.
Đó cũng là lý do nhiều người sau khi nhận nhà mới nhận ra mình đã đánh đổi quá nhiều.
1.1 Khủng hoảng tài chính vì “bẫy” lãi suất thả nổi ngân hàng

Đây là sai lầm phổ biến nhất trong nhiều năm qua và đến năm 2026 vẫn chưa hề giảm.
Rất nhiều người chỉ quan tâm đến những dòng quảng cáo như:
- Lãi suất chỉ 5,5%
- Hỗ trợ vay 80%
- Ân hạn nợ gốc
- Miễn lãi 24 tháng
Nghe qua có vẻ rất hấp dẫn.
Nhưng điều họ không để ý chính là phần điều kiện phía sau.
Phần lớn các chương trình ưu đãi chỉ kéo dài từ 12–24 tháng. Sau đó khoản vay sẽ chuyển sang lãi suất thả nổi.
Nếu lãi suất thị trường tăng thêm 2–3%, số tiền phải trả mỗi tháng có thể tăng thêm vài triệu đồng.
Ví dụ:
Một căn hộ trị giá 3 tỷ đồng.
Bạn vay 2 tỷ trong thời hạn 25 năm.
Trong thời gian ưu đãi, số tiền trả hàng tháng khoảng 14–15 triệu đồng.
Sau khi hết ưu đãi, nếu lãi suất tăng lên 11–12%/năm, khoản thanh toán hàng tháng có thể vượt 22 triệu đồng.
Đó là mức tăng đủ khiến nhiều gia đình mất cân đối tài chính.
Cái giá phải trả
- Áp lực trả nợ kéo dài.
- Không còn tiền dự phòng khi mất việc.
- Phải bán nhà cắt lỗ.
- Thậm chí bị ngân hàng xử lý tài sản thế chấp.
Thực tế, nhiều người mua nhà lần đầu đã tính toán rất kỹ giá căn hộ nhưng lại bỏ qua khả năng biến động của lãi suất.
Sai lầm này khiến khoản vay “rẻ” ban đầu trở thành gánh nặng suốt nhiều năm.
1.2 Mất trắng tiền tích lũy vì mua nhà bằng giấy tay hoặc vi bằng

Không ít người nghĩ rằng:
“Nhà này rẻ hơn thị trường vài trăm triệu.”
“Chỉ cần làm vi bằng là an toàn.”
Đây chính là suy nghĩ khiến rất nhiều người mất sạch số tiền tích góp.
Một căn nhà giá rẻ thường luôn đi kèm một vấn đề nào đó:
- chưa có sổ hồng;
- đất nông nghiệp chưa chuyển mục đích;
- đất nằm trong quy hoạch;
- xây dựng sai phép;
- tranh chấp đồng sở hữu;
- không đủ điều kiện sang tên.
Nhiều người vì muốn tiết kiệm vài trăm triệu đồng đã chấp nhận mua bán bằng giấy viết tay hoặc vi bằng.
Đến khi xảy ra tranh chấp mới phát hiện mình gần như không có cơ sở pháp lý để bảo vệ quyền lợi.
Đặc biệt trong năm 2026
Các quy định quản lý đất đai ngày càng chặt chẽ.
Việc phân lô bán nền, chuyển đổi mục đích sử dụng đất và cấp giấy chứng nhận được kiểm soát nghiêm ngặt hơn.
Điều này khiến những bất động sản không rõ pháp lý gần như mất thanh khoản.
Không bán được.
Không thế chấp được.
Không sang tên được.
Giá trị tài sản giảm rất mạnh.
Cái giá phải trả
- Mất tiền cọc.
- Không thể sang tên.
- Không được cấp sổ.
- Tranh chấp nhiều năm.
- Không thể bán lại.
Đây là một trong những sai lầm mua nhà lần đầu phổ biến nhất tại Việt Nam.
1.3 Sập bẫy “review ảo” và công nghệ mô phỏng hình ảnh

Một xu hướng mới xuất hiện trong vài năm gần đây là việc sử dụng AI để tạo hình ảnh và video mô phỏng dự án.
Những video này có chất lượng rất cao.
Công viên xanh.
Hồ điều hòa.
Trung tâm thương mại.
Đường rộng.
Tiện ích hiện đại.
Mọi thứ đều hoàn hảo.
Tuy nhiên, đó chỉ là hình ảnh mô phỏng.
Không ít người quyết định xuống tiền chỉ sau vài lần xem video trên mạng xã hội mà chưa từng đến dự án.
Khi nhận nhà mới phát hiện:
- tiện ích chưa xây;
- trường học chưa có;
- công viên chỉ nằm trên bản phối cảnh;
- đường vào nhỏ hơn quảng cáo;
- khu vực thường xuyên ùn tắc;
- môi trường sống khác xa kỳ vọng.
Cái giá phải trả
Không chỉ là thiệt hại tài chính.
Đó còn là sự thất vọng vì căn nhà – nơi gắn bó nhiều năm – không đáp ứng được chất lượng sống như mong muốn.
Trong bối cảnh công nghệ AI ngày càng phát triển, người mua càng cần tỉnh táo hơn trước những hình ảnh đẹp mắt trên Internet. Đừng để cảm xúc lấn át việc kiểm chứng thông tin bằng trải nghiệm thực tế.
Vì sao người mua nhà lần đầu thường mắc những sai lầm này?
Qua nhiều giao dịch thực tế, có thể thấy ba nguyên nhân phổ biến nhất là:
- Thiếu kiến thức tài chính: Chỉ quan tâm đến số tiền phải trả trước mà không tính toán chi phí dài hạn.
- Tin vào lời quảng cáo: Dễ bị tác động bởi ưu đãi, hình ảnh phối cảnh hoặc các “review” thiếu kiểm chứng.
- Nóng vội vì sợ giá tăng: Tâm lý FOMO (sợ bỏ lỡ cơ hội) khiến nhiều người quyết định xuống tiền khi chưa kiểm tra kỹ pháp lý và chất lượng dự án.
Điểm chung của những sai lầm này là đều có thể phòng tránh nếu người mua dành thời gian chuẩn bị và có một quy trình kiểm tra rõ ràng trước khi ký hợp đồng.
Bộ kinh nghiệm “xương máu” giúp mua nhà an toàn trong năm 2026
Nếu phần trên là những bài học phải trả bằng tiền thật, thì phần này sẽ giúp bạn hạn chế tối đa những rủi ro trước khi xuống tiền.
Thị trường bất động sản năm 2026 không còn là cuộc chơi của những người mua theo tâm lý đám đông. Đây là giai đoạn mà người mua ở thực cần đặt an toàn tài chính, pháp lý minh bạch và giá trị sử dụng lên hàng đầu.
Dưới đây là những kinh nghiệm được nhiều chuyên gia, môi giới lâu năm và người mua nhà thành công áp dụng.
2. Bộ kinh nghiệm “Xương cốt” để an toàn mua nhà năm 2026
2.1 Quản trị tài chính: Áp dụng công thức “Phòng thủ 50 – 35”
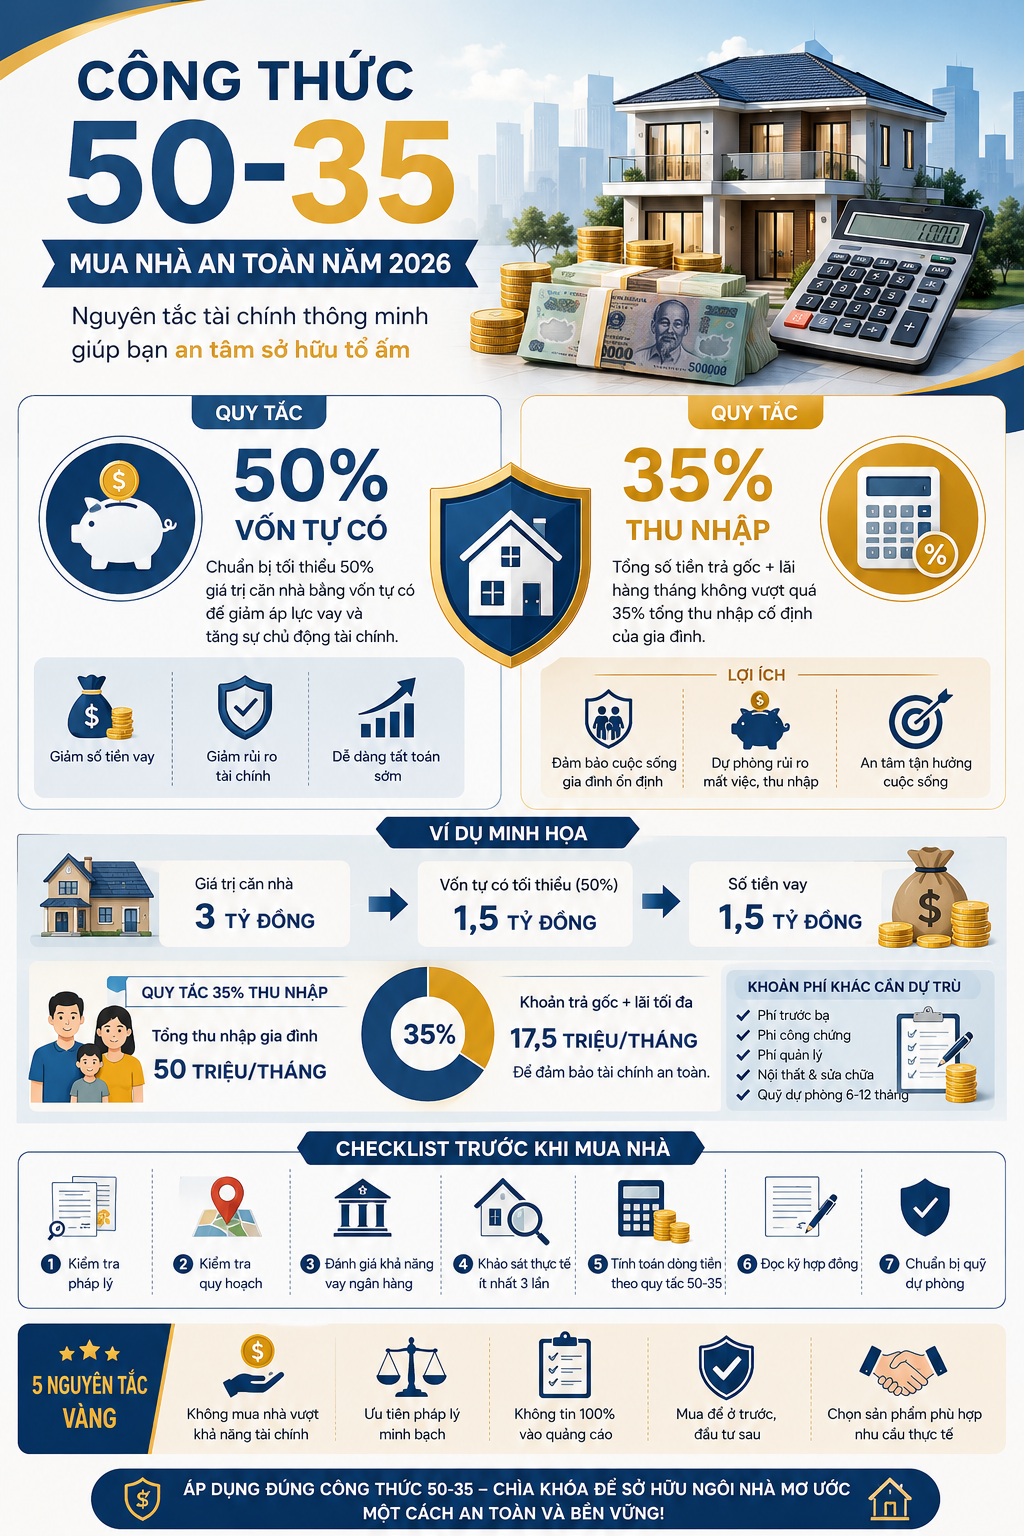
Đây là nguyên tắc quan trọng nhất mà rất nhiều người mua nhà lần đầu bỏ qua.
Trước đây, nhiều chuyên gia khuyến nghị chỉ cần chuẩn bị khoảng 30% giá trị căn nhà là có thể vay ngân hàng phần còn lại. Tuy nhiên, trong bối cảnh năm 2026, khi chi phí sinh hoạt và lãi suất vay vẫn tiềm ẩn biến động, mức vốn tự có này không còn thực sự an toàn.
Nguyên tắc thứ nhất: Có tối thiểu 50% vốn tự có
Ví dụ:
Bạn dự định mua căn hộ trị giá 3 tỷ đồng.
Thay vì chỉ có 900 triệu đồng (30%), hãy cố gắng tích lũy khoảng 1,5 tỷ đồng trước khi quyết định vay.
Việc giảm tỷ lệ vay giúp:
- Giảm áp lực trả nợ hàng tháng.
- Dễ được ngân hàng phê duyệt hồ sơ.
- Hạn chế rủi ro khi lãi suất tăng.
- Có cơ hội tất toán khoản vay sớm.
Nhiều người cho rằng phải mua càng sớm càng tốt vì giá nhà luôn tăng. Tuy nhiên, mua khi chưa đủ năng lực tài chính đôi khi còn khiến bạn thiệt hại nhiều hơn việc chờ thêm 1–2 năm để tích lũy.
Nguyên tắc thứ hai: Quy tắc 35% thu nhập
Đây là quy tắc rất phổ biến trong quản trị tài chính cá nhân.
Tổng tiền trả gốc và lãi hàng tháng không nên vượt quá 35% tổng thu nhập ổn định của gia đình.
Ví dụ:
Thu nhập của hai vợ chồng là:
- Lương chồng: 30 triệu đồng.
- Lương vợ: 20 triệu đồng.
Tổng thu nhập: 50 triệu đồng/tháng.
Khoản trả ngân hàng nên dao động từ 15–17 triệu đồng/tháng.
Nếu khoản vay lên tới 25 triệu đồng/tháng, bạn sẽ rất dễ rơi vào tình trạng:
- Không còn tiền dự phòng.
- Không đủ chi phí nuôi con.
- Không có quỹ y tế.
- Mất khả năng trả nợ khi mất việc hoặc giảm thu nhập.
Đừng quên quỹ dự phòng
Một sai lầm phổ biến là dùng toàn bộ số tiền tiết kiệm để thanh toán tiền nhà.
Sau khi nhận nhà, bạn vẫn còn rất nhiều khoản chi như:
- Nội thất.
- Thiết bị điện.
- Phí trước bạ.
- Phí công chứng.
- Phí quản lý chung cư.
- Chuyển nhà.
- Dự phòng sửa chữa.
Lời khuyên là luôn giữ lại ít nhất 6–12 tháng chi phí sinh hoạt trong tài khoản tiết kiệm sau khi mua nhà.
2.2 Thẩm định pháp lý: Ưu tiên tuyệt đối “Sổ hồng trao tay”
Nếu tài chính quyết định khả năng mua nhà thì pháp lý quyết định bạn có thực sự sở hữu căn nhà đó hay không.
Rất nhiều người chỉ xem vị trí, giá bán và thiết kế mà quên kiểm tra yếu tố quan trọng nhất: tính pháp lý.
Trong năm 2026, người mua nên ưu tiên các bất động sản đáp ứng các tiêu chí sau:
✔ Có sổ hồng riêng.
✔ Không tranh chấp.
✔ Không bị kê biên.
✔ Không thuộc diện quy hoạch.
✔ Được phép chuyển nhượng.
✔ Chủ sở hữu hợp pháp.
Nếu mua căn hộ hình thành trong tương lai, hãy kiểm tra:
- Dự án đã được cấp phép xây dựng.
- Đã đủ điều kiện mở bán.
- Có bảo lãnh ngân hàng (nếu thuộc trường hợp áp dụng).
- Hợp đồng mua bán rõ ràng.
Chủ đầu tư có lịch sử bàn giao đúng tiến độ.

Checklist pháp lý trước khi đặt cọc
Hãy dành 30 phút để kiểm tra những nội dung dưới đây:
✅ Sổ hồng thật hay giả?
✅ Thông tin chủ sở hữu có trùng với người bán?
✅ Diện tích thực tế có đúng giấy tờ?
✅ Nhà có đang thế chấp ngân hàng không?
✅ Có tranh chấp dân sự?
✅ Có thuộc diện quy hoạch?
✅ Có vi phạm xây dựng?
✅ Có nợ thuế?
Đây là bước giúp bạn tránh mất hàng trăm triệu đồng tiền cọc.
Hướng dẫn kiểm tra quy hoạch online
Hiện nay, nhiều địa phương đã công khai thông tin quy hoạch trên các cổng thông tin điện tử hoặc ứng dụng của Sở Nông nghiệp và Môi trường (trước đây là Sở Tài nguyên & Môi trường). Người mua có thể:
- Tra cứu theo số thửa, tờ bản đồ nếu địa phương hỗ trợ.
- Đối chiếu với Giấy chứng nhận quyền sử dụng đất.
- Kiểm tra thông tin quy hoạch tại Văn phòng đăng ký đất đai hoặc UBND cấp huyện khi cần xác minh.
Nếu không có kinh nghiệm, hãy nhờ luật sư hoặc đơn vị môi giới uy tín hỗ trợ trước khi đặt cọc.
2.3 Khảo sát thực tế: Đừng mua theo “sóng”, hãy mua theo giá trị sử dụng
Một trong những thay đổi lớn của thị trường năm 2026 là tâm lý đầu cơ giảm dần.
Người mua ngày càng quan tâm đến:
- Có ở được không?
- Đi làm thuận tiện không?
- Con học ở đâu?
- Bệnh viện cách bao xa?
- Có ngập nước không?
- Có an ninh không?
Đó mới là những yếu tố quyết định giá trị lâu dài của bất động sản.
Nguyên tắc khảo sát “3 lần”
Đừng bao giờ xem nhà một lần rồi quyết định.
Hãy đến ít nhất 3 lần vào các thời điểm khác nhau:
Buổi sáng
Quan sát:
- Lưu lượng giao thông.
- Thời gian di chuyển.
- Tiếng ồn.
- Mật độ dân cư.
Buổi chiều
Kiểm tra:
- Ánh nắng.
- Hướng gió.
- Khả năng thoát nước.
- Tình trạng kẹt xe.
Buổi tối
Đây là thời điểm quan trọng nhất.
Bạn sẽ biết:
- Khu vực có an ninh không.
- Có hàng quán gây ồn không.
- Có tụ tập đông người.
- Có đủ ánh sáng.
- Có chỗ đậu xe.
Hãy nói chuyện với hàng xóm
Đây là “nguồn dữ liệu” trung thực nhất.
Bạn có thể hỏi:
- Có thường mất điện?
- Có ngập không?
- Ban quản lý có tốt?
- Có tranh chấp cư dân?
- Phí quản lý có tăng?
Chỉ cần 10 phút trò chuyện, bạn có thể biết nhiều thông tin hơn hàng giờ xem quảng cáo.
Đừng quá tin vào hình ảnh trên mạng
Ngày nay, AI có thể tạo ra:
- Công viên xanh.
- Hồ bơi.
- Trung tâm thương mại.
- Phối cảnh ban đêm.
- Nội thất sang trọng.
Tuy nhiên, những hình ảnh này không phải lúc nào cũng phản ánh đúng hiện trạng hoặc tiến độ thực tế.
Hãy coi đó là tài liệu tham khảo, còn quyết định cuối cùng nên dựa trên việc khảo sát trực tiếp, xem hồ sơ pháp lý và đánh giá khả năng đáp ứng nhu cầu sinh hoạt của gia đình.
Checklist xem nhà trước khi xuống tiền
Đừng quên lưu lại danh sách dưới đây:
Vị trí
☐ Khoảng cách đến nơi làm việc.
☐ Trường học.
☐ Bệnh viện.
☐ Siêu thị.
☐ Chợ.
☐ Công viên.
Hạ tầng
☐ Đường rộng.
☐ Không ngập.
☐ Không kẹt xe.
☐ Có chỗ đậu xe.
☐ Hệ thống điện nước ổn định.
Pháp lý
☐ Có sổ.
☐ Không quy hoạch.
☐ Không tranh chấp.
☐ Chủ sở hữu hợp pháp.
Tài chính
☐ Có đủ vốn tự có.
☐ Khoản vay dưới 35% thu nhập.
☐ Có quỹ dự phòng.
☐ Đã tính toàn bộ chi phí phát sinh.
Có một thực tế mà nhiều người chỉ nhận ra sau khi mua nhà:
Một căn nhà tốt không phải là căn rẻ nhất hay đẹp nhất, mà là căn phù hợp với khả năng tài chính và đáp ứng nhu cầu sống lâu dài của gia đình.
Đó cũng là lý do xu hướng bất động sản nhu cầu thực 2026 đang được nhiều chuyên gia đánh giá sẽ dẫn dắt thị trường trong những năm tới. Người mua ngày càng ưu tiên giá trị sử dụng, pháp lý minh bạch và khả năng chi trả bền vững hơn là kỳ vọng tăng giá ngắn hạn.
3. Lời khuyên chọn phân khúc phù hợp cho người trẻ năm 2026
Không phải phân khúc nào cũng phù hợp với người mua nhà lần đầu. Trong bối cảnh thị trường năm 2026, ưu tiên hàng đầu nên là an toàn tài chính, pháp lý minh bạch và khả năng sử dụng lâu dài, thay vì chạy theo kỳ vọng tăng giá nhanh.

Dưới đây là hai phân khúc đáng cân nhắc nhất.
Căn hộ chung cư thương mại tầm trung – Lựa chọn cân bằng giữa tài chính và chất lượng sống
Sau giai đoạn thị trường điều chỉnh, phân khúc căn hộ thương mại giá tầm trung đang dần phục hồi nhờ nhu cầu ở thực tăng trở lại.
Ưu điểm của phân khúc này gồm:
- Hệ thống tiện ích đồng bộ.
- Hạ tầng hoàn thiện.
- An ninh tốt.
- Dễ vay ngân hàng.
- Thanh khoản ổn định.
- Phù hợp với gia đình trẻ.
Tuy nhiên, người mua không nên vội vàng chấp nhận mức giá chào bán đầu tiên.
Trong bối cảnh sức mua chưa thực sự bùng nổ, nhiều chủ đầu tư và chủ nhà sẵn sàng:
- giảm giá trực tiếp;
- hỗ trợ lãi suất;
- miễn phí quản lý;
- tặng nội thất;
- kéo dài tiến độ thanh toán.
Nếu biết đàm phán, bạn hoàn toàn có thể tiết kiệm từ vài chục đến vài trăm triệu đồng.
Kinh nghiệm thực tế
Hãy khảo sát ít nhất 5–10 căn hộ trong cùng khu vực trước khi quyết định.
Đừng mua căn đầu tiên chỉ vì thấy đẹp.
Việc so sánh nhiều sản phẩm sẽ giúp bạn đánh giá chính xác:
- Giá bán.
- Phí quản lý.
- Chất lượng xây dựng.
- Mật độ cư dân.
- Tiềm năng tăng giá.
- Chi phí vận hành lâu dài.
Nhà ở xã hội (NOXH) – Giải pháp kinh tế an toàn cho người mua lần đầu
Nếu đủ điều kiện, nhà ở xã hội là một trong những lựa chọn đáng cân nhắc nhất trong năm 2026.
Đây là phân khúc được hưởng nhiều chính sách hỗ trợ của Nhà nước nhằm giúp người có thu nhập phù hợp tiếp cận nhà ở với chi phí hợp lý.
Những lợi ích nổi bật
✔ Giá bán thường thấp hơn nhà ở thương mại.
✔ Chính sách vay ưu đãi (tùy từng chương trình và thời điểm).
✔ Pháp lý rõ ràng.
✔ Phù hợp để ở lâu dài.
✔ Ít chịu tác động của đầu cơ.
Đối với người mua nhà lần đầu, mục tiêu nên là sở hữu một nơi an cư ổn định thay vì tìm kiếm lợi nhuận trong ngắn hạn.
Nếu đáp ứng điều kiện theo quy định, NOXH có thể là phương án giúp giảm áp lực tài chính đáng kể.
5 nguyên tắc vàng trước khi ký hợp đồng mua nhà
Dù lựa chọn phân khúc nào, hãy luôn ghi nhớ 5 nguyên tắc sau:
1. Không đặt cọc khi chưa kiểm tra pháp lý
Đừng để những lời như:
“Mai có người khác mua.”
“Chỉ còn căn cuối.”
khiến bạn đưa ra quyết định vội vàng.
2. Không vay vượt khả năng chi trả
Đừng vì ngân hàng đồng ý cho vay nhiều mà vay tối đa.
Khả năng trả nợ của bạn mới là yếu tố quan trọng nhất.
3. Không tin hoàn toàn vào quảng cáo
Mọi hình ảnh, video, phối cảnh hay lời giới thiệu đều cần được kiểm chứng bằng:
- Hồ sơ pháp lý.
- Khảo sát thực tế.
- Ý kiến cư dân.
- Thông tin từ cơ quan quản lý.
4. Luôn dự phòng chi phí phát sinh
Ngoài giá mua nhà còn có:
- Thuế.
- Phí công chứng.
- Nội thất.
- Chuyển nhà.
- Sửa chữa.
- Phí quản lý.
- Bảo trì.
Nhiều người chỉ tính tiền mua mà quên các khoản này.
5. Mua vì nhu cầu ở trước, đầu tư sau
Đối với người mua nhà lần đầu, căn nhà đầu tiên nên là nơi mang lại sự ổn định cho cuộc sống.
Nếu ngay từ đầu đã đặt mục tiêu “lướt sóng”, bạn sẽ dễ bị cuốn theo tâm lý thị trường và chấp nhận nhiều rủi ro không đáng có.

Mua nhà lần đầu luôn là cột mốc quan trọng của mỗi gia đình.
Trong bối cảnh giá chung cư năm 2026 vẫn ở mức cao và thị trường ngày càng yêu cầu tính minh bạch, người mua cần giữ một cái đầu lạnh thay vì chạy theo tâm lý đám đông.
Hãy nhớ rằng:
- Đừng mua vì sợ giá tăng.
- Đừng vay quá khả năng tài chính.
- Đừng bỏ qua bước kiểm tra pháp lý.
- Đừng tin hoàn toàn vào những hình ảnh quảng cáo.
- Đừng quyết định khi chưa khảo sát thực tế.
Một quyết định đúng hôm nay có thể giúp bạn tiết kiệm hàng trăm triệu đồng và tránh được nhiều năm áp lực tài chính.
Ngược lại, chỉ một sai lầm nhỏ cũng có thể khiến bạn phải trả giá bằng cả quá trình tích lũy.
Đó chính là lý do kinh nghiệm mua nhà lần đầu luôn quan trọng hơn việc cố gắng mua thật nhanh.

Đừng để căn nhà đầu tiên trở thành khoản đầu tư khiến bạn hối tiếc!
Tại Muabannhadatchinhchu.vn, chúng tôi lựa chọn và giới thiệu các bất động sản có thông tin minh bạch, ưu tiên pháp lý rõ ràng và hỗ trợ người mua tiếp cận những lựa chọn phù hợp với nhu cầu ở thực.
Nếu bạn đang chuẩn bị mua căn nhà đầu tiên:
✅ Cần kiểm tra pháp lý trước khi đặt cọc.
✅ Muốn đánh giá giá bán có hợp lý hay không.
✅ Cần tư vấn phương án vay ngân hàng phù hợp.
✅ Muốn tìm nhà đất chính chủ, hạn chế rủi ro.
Hãy liên hệ Hotline: 0932162223 để được đội ngũ chuyên viên hỗ trợ và đồng hành trong suốt quá trình mua nhà.
FAQ
1. Người mua nhà lần đầu nên chuẩn bị bao nhiêu tiền?
Nên có tối thiểu khoảng 50% giá trị căn nhà bằng vốn tự có để giảm áp lực vay và tăng khả năng chủ động tài chính.
2. Có nên vay ngân hàng 80% giá trị căn nhà?
Chỉ nên vay khi tổng tiền trả gốc và lãi hàng tháng không vượt quá 35% thu nhập ổn định của gia đình.
3. Mua nhà bằng vi bằng có an toàn không?
Không. Vi bằng không thay thế hợp đồng chuyển nhượng hợp pháp và không đảm bảo quyền sở hữu tài sản.
4. Làm sao kiểm tra nhà có nằm trong quy hoạch?
Có thể tra cứu trên cổng thông tin quy hoạch của địa phương hoặc liên hệ cơ quan quản lý đất đai để xác minh.
5. Có nên mua nhà theo lời giới thiệu trên mạng xã hội?
Không nên chỉ dựa vào nội dung quảng cáo. Hãy kết hợp kiểm tra pháp lý, khảo sát thực tế và đối chiếu thông tin từ nhiều nguồn.
6. Nhà ở xã hội có phù hợp với người trẻ không?
Nếu đáp ứng điều kiện theo quy định, đây là lựa chọn có chi phí hợp lý và phù hợp với người mua nhà lần đầu.
7. Cần xem nhà bao nhiêu lần trước khi quyết định?
Nên khảo sát ít nhất 3 lần vào các khung giờ khác nhau để đánh giá môi trường sống và hạ tầng xung quanh.
8. Khi nào nên đặt cọc?
Chỉ nên đặt cọc sau khi đã kiểm tra đầy đủ pháp lý, xác minh chủ sở hữu và thống nhất rõ các điều khoản trong hợp đồng.
9. Người mua lần đầu thường mắc sai lầm gì?
Các sai lầm phổ biến gồm: vay vượt khả năng chi trả, mua nhà thiếu pháp lý, tin vào quảng cáo và không khảo sát thực tế.
10. Năm 2026 nên ưu tiên phân khúc nào?
Đối với người mua để ở, căn hộ thương mại tầm trung và nhà ở xã hội là hai lựa chọn đáng cân nhắc nhờ đáp ứng tốt nhu cầu sử dụng và khả năng tài chính.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên website muabannhadatchinhchu.vn chỉ nhằm mục đích cung cấp thông tin tham khảo. Chúng tôi luôn nỗ lực cập nhật thông tin chính xác và kịp thời, tuy nhiên không đảm bảo tính đầy đủ, chính xác tuyệt đối hoặc phù hợp với mọi trường hợp cụ thể. Người dùng nên tự kiểm tra thông tin và tham khảo ý kiến của các chuyên gia pháp lý, tài chính hoặc bất động sản trước khi đưa ra quyết định giao dịch. muabannhadatchinhchu.vn không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào phát sinh từ việc sử dụng các thông tin được đăng tải trên website.